Comment Grenoble gagne la bataille de l'Industrie
Souveraineté de grandes filières industrielles, réindustrialisation, innovation, internationalisation… dans un contexte géopolitique en tension et une économie française atone, l’industrie en région grenobloise est sur tous les fronts. Elle attaque un à un les grands défis – sélection de fournisseurs clés, décarbonation des activités, RSE… – pour faire mieux avec moins et se réinventer. Quelles sont les grandes spécificités du tissu industriel en région grenobloise et les filières d’avenir représentées ? Comment les secteurs de l’industrie traditionnelle cohabitent-ils avec les secteurs high-tech pour forger une culture favorable au développement industriel ? Quels sont encore les freins à lever ?
En vingt ans, l’industrie française a subi des transformations sans précédent. Elle a affronté la vague de désindustrialisation, et l’« offshoring » massif vers la Chine, qui a fragilisé toutes les grandes économies des pays développés. Mais aussi une déferlante de réglementations diverses, du Code du travail au foncier industriel, affectant cette fois la compétitivité ou la capacité même à étendre ou créer une activité en France. Ou encore les aléas des injonctions européennes, de la délicate mise en œuvre de la CSRD à la feuille de route élaborée pour l’automobile à 2035. Sans même évoquer les effets de séismes mondiaux, comme la crise économique de 2009 ou la pandémie… C’est d’ailleurs en 2009 qu’apparaît pour la première fois sur la scène politique le terme de « réindustrialisation ». Avant que n’émergent d’autres terminologies : « reconquête industrielle » dans les années 2010, « souveraineté » au lendemain du Covid.
Une saignée historique de l’industrie
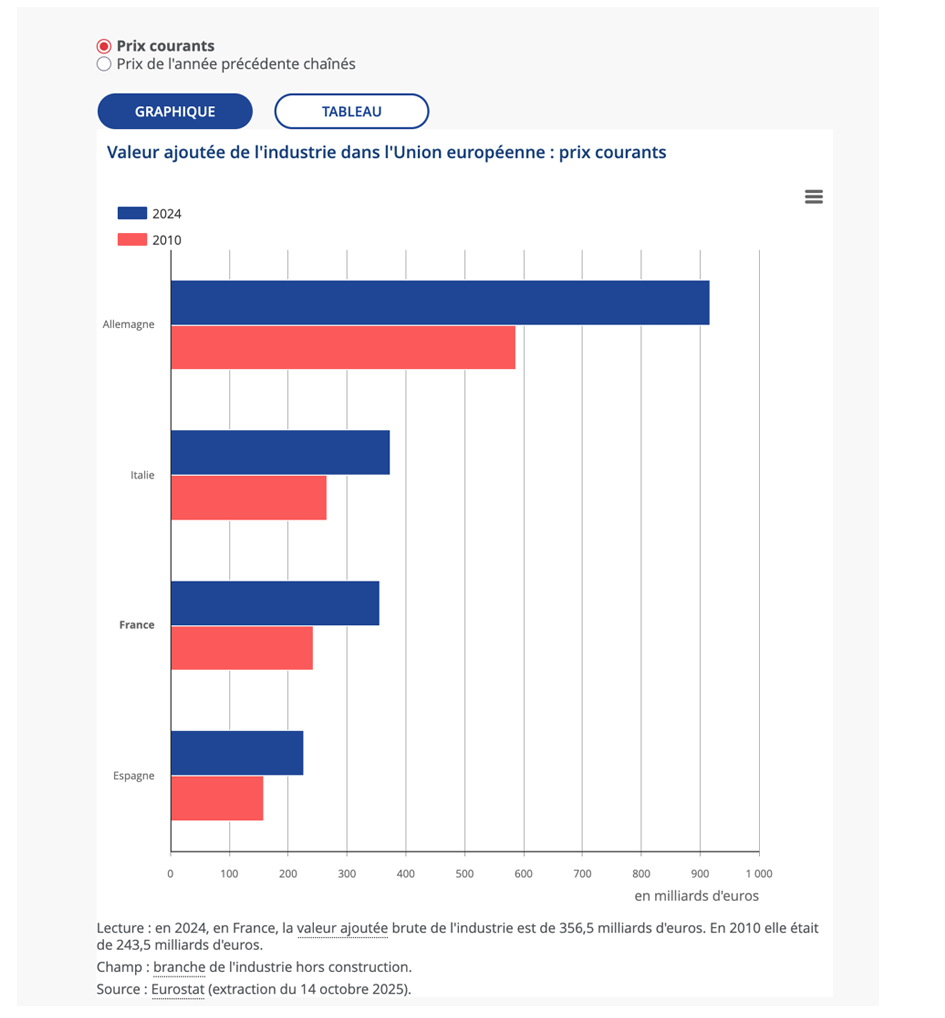
À la prise de conscience des années 2010 ont succédé des politiques nationales construites en faveur de l’industrie. Sans toutefois réussir à renverser complètement la vapeur. « Depuis 1980, les branches industrielles ont perdu près de la moitié de leurs effectifs, soit 2,2 millions d’emplois. Dans le même temps, la part de l’industrie dans le PIB a reculé de 10 points, pour s’établir à 13,4 % en 2018, contre 25,5 % en Allemagne, 19,7 % en Italie ou encore 16,1 % en Espagne », alertait dès 2020 un rapport de France Stratégie. En 2025, d’après les dernières statistiques comparées de l’Organisation de coopération et de développement économiques (OCDE*), la part de l’industrie manufacturière française dans la valeur ajoutée ressort comme l’une des plus faibles de ses pays membres, à 11,2 % (15 % pour la moyenne). Elle occupe 9,1 % de l’emploi salarié français, soit encore « une baisse de près d’un tiers » entre 2020 et 2025.
L’emploi industriel toujours en croissance à Grenoble
Dans cet ensemble, l’agglomération grenobloise fait figure d’exception. L’industrie y occupe la toute première place dans le pourcentage d’emplois salariés, à 21,3 %, devant Saint-Étienne, Clermont-Ferrand et Toulouse, loin devant la moyenne des métropoles, à 12,5 %, ou de l’Hexagone, à 13,9 % (statistique intégrant l’énergie et le traitement des déchets dans l’industrie manufacturière). Les 50 000 emplois salariés industriels de l’agglomération se distinguent par un haut niveau de qualification. Mais aussi par la vigueur de l’emploi, avec 4 300 créations nettes entre 2019 et 2024, portées par des filières dynamiques : microélectronique, technologies de la santé, matériel électrique, machines et équipements, travail des métaux. C’est d’ailleurs une caractéristique majeure du Sud-Isère. Parmi les 10 premiers employeurs du territoire recensés dans le classement Présences, huit sont industriels (STMicroelectronics, Schneider Electric, Becton Dickinson, Soitec, ARaymond Group, Caterpillar France, Air Liquide Advanced Technologies et Lynred). Le fruit d’une culture et d’un positionnement historique, qui remontent au XIXe siècle avec le développement de la « houille blanche », qui a fait entrer de plain-pied l’Isère dans la révolution industrielle.
Un écosystème unique d’innovation
Mais l’histoire, comme l’illustrent nombre de territoires en déprise, ne fait pas tout. Le tissu industriel s’est constamment renouvelé en Sud-Isère, pour adopter les technologies les plus avancées au niveau mondial. La présence d’un écosystème de R&D unique, grâce à la présence du CEA, de l’Université, de grands équipements de recherche, a créé ce « triptyque » caractéristique des grands pôles internationaux d’innovation. La collaboration entre recherche, formation et entreprises est une marque de fabrique, contribuant à alimenter sans cesse la création de nouvelles activités. Parmi les 10 premiers employeurs grenoblois, trois ont émergé sur la scène des leaders mondiaux en moins de vingt ans. Mais surtout, 480 start-up et scale-up ont percé entre 2000 et 2025. Certaines pépites, comme Quobly, MagREEsource, Vulkam, Waga Energy, eCential Robotics, positionnées sur des filières à fort enjeu de souveraineté – le quantique, les aimants permanents, les matériaux innovants, les nouvelles énergies, la robotique médicale – recèlent un potentiel industriel stratégique pour demain.
Une tradition d’excellence
L’Isère, terre d’industrie, s’illustre également dans la saga de ses entreprises dites « traditionnelles ». Elles ont surmonté crises économiques et grandes mutations technologiques pour se réinventer en permanence. C’est le cas d’ARaymond Group, de Minitubes (dont est issu depuis les années 1950 le spécialiste des seringues Becton Dickinson), d’ECM Technologies, de Radiall, de Paraboot ou encore d’Allimand. Mais aussi de centaines de PME dotées de savoir-faire très spécifiques. Cette représentation de fournisseurs d’excellence, drainant tout le bassin d’emploi en sous-traitance de spécialité, est essentielle au fonctionnement et à la performance d’ensemble. C’est au nom de ces pôles de savoir-faire patiemment construits que s’est noué un difficile renoncement autour de la plate-forme chimique de Pont-de-Claix. Derrière un paysage que beaucoup de territoires nous envient, certaines difficultés ne manquent pas : après la filière du papier, la chimie s’étiole. La hausse des défaillances frappe aussi l’industrie en Sud-Isère.
Déficit de qualifications
D’autres freins structurants pèsent encore, qui peuvent se résumer dans les « 4 F » (formation, foncier, fragilité, financement). Dans la formation, le manque de personnes qualifiées est toujours recensé par les dirigeants comme la première entrave au développement de l’activité. Une priorité sur laquelle travaillent l’Udimec et la CCI de Grenoble, mais dont les ressorts, sociétaux, semblent profondément ancrés. Le constat dressé en 2026 par l’OCDE, parmi 38 pays étudiés, est sévère : « La proportion de jeunes inscrits en sciences, technologies, ingénierie et mathématiques [STIM] est inférieure à la moyenne de l’OCDE. » L’organisation internationale formule cette recommandation comme une antienne : « Poursuivre le développement de l’apprentissage dans les filières industrielles, généraliser les programmes d’éducation en alternance dans le secondaire et les BTS, et renforcer l’accompagnement des entreprises tout en encourageant les jeunes à s’inscrire dans les filières STIM. » Il y a urgence, comme l’indiquent les tendances partagées au printemps lors du salon Global Industrie : d’ici à 2030, 966 000 salariés du secteur devraient partir à la retraite, soit un tiers des effectifs. Pourtant une étude de l’Ifop, réalisée à l’automne 2025, montre combien les représentations sont tenaces : les Français qui conseilleraient à leurs enfants ou à leurs proches de travailler dans l’industrie sont moins d’un sur deux (47 %).
Risques de défaillance accrus
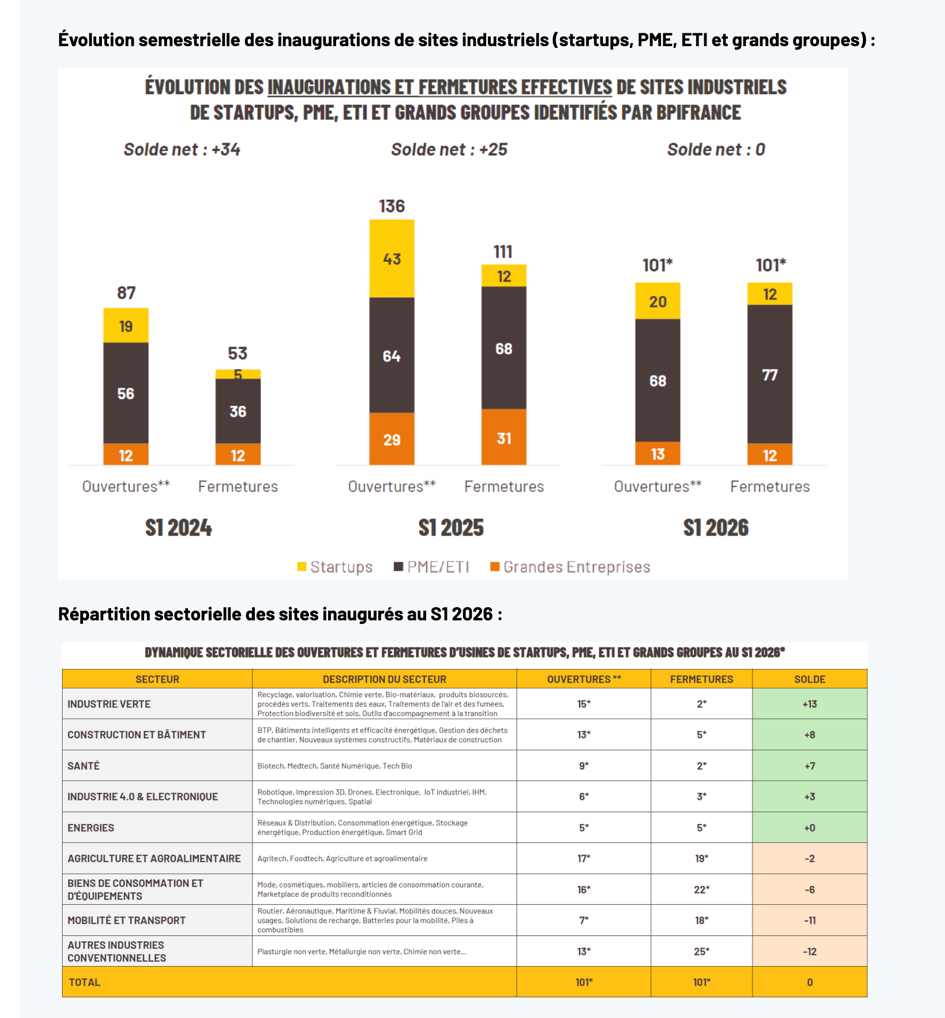
Deuxième « fléau », plus spécifique au territoire grenoblois : le foncier. La rareté des terrains disponibles contraint de grands projets à s’implanter ailleurs ou oblige des acteurs industriels à déployer des trésors d’inventivité pour réaliser une extension. Une problématique aiguisée par l’application de la loi « zéro artificialisation nette ». Troisième difficulté : la fragilité des liens entre sociétés d’une même filière, à l’inverse de la solidarité qui peut exister en Allemagne, en Italie, au Japon. En cas de crise économique, les PME sous-traitantes sont les premières exposées aux retards de paiement des grands donneurs d’ordre, jusqu’aux situations de non-retour conduisant à la défaillance. Lors de la publication de son livre blanc « Redynamiser l’industrie pour une souveraineté retrouvée », la CPME a recensé plus de 5 000 emplois supprimés dans les PME de moins de 250 salariés entre 2023 et 2024, dans une conjoncture pourtant favorable. Le sujet est bien identifié par les tribunaux de commerce, qui multiplient les alertes.
La question récurrente du financement
Quatrième sujet : le financement. L’industrie est très consommatrice en capital, ce qui sous-tend prise de risques et capacités d’investissement élevées. Or nombre de projets d’extension ou de développement, même en partie autofinancés, échouent à cette étape. C’est aussi l’écueil contre lequel se heurtent nombre de start-up passées en mode industrialisation. Les premières étapes de R&D et prototypage, comme de construction de première usine, trouvent des dispositifs dédiés, via France 2030, Bpifrance et les fonds d’investissement. Les solutions de financement, lorsqu’il s’agit d’accompagner le déploiement commercial et le « passage à l’échelle », sont plus difficiles d’accès. Et quand les tensions géopolitiques surgissent au niveau mondial, le risque devient plus élevé. Les capacités de financement se contractent, l’investissement recule. Limatech, Verkor ont, dans des proportions différentes, traversé ces tensions pendant l’été. À ces quatre fléaux s’ajoute même un cinquième : la fiscalité. « Le niveau des impôts et des charges est cité par 79 % des 65 800 dirigeants interrogés par OpinionWay entre avril et juillet 2026, au premier rang de leurs préoccupations », souligne le Medef en cette rentrée.
Les volontés de voir une réindustrialisation s’opérer en France triompheront-elles de ces écueils structurels ? En Sud-Isère, l’écosystème industriel, disposant d’atouts réels et différenciants dans la compétition mondiale, continue sa marche en avant. En creusant l’écart, comme pourrait le laisser penser son positionnement sur des filières d’avenir ? Ou en entamant l’érosion de ses forces, dans une conjoncture nationale et internationale plus délicate ? La partie, sur les dix prochaines années, n’est pas jouée.
E. Ballery
Commentaires
Ajouter un commentaire